

À l’occasion du salon Interclima 2026, Uniclima, le groupement français des industries thermiques, aérauliques et frigorifiques, dresse un bilan contrasté des ventes sell-in¹ du génie climatique pour le premier semestre 2026, entre recul des chaudières et des équipements de ventilation, et progression des pompes à chaleur.
Ces évolutions s’inscrivent dans un marché du bâtiment toujours fragile, avec moins de 300 000 mises en chantier de logements attendues en 2026 et une rénovation énergétique encore en recul de -1,1 %, malgré des signes de stabilisation.
« Ce premier semestre confirme le décalage entre les ambitions de transition énergétique et la réalité de nos marchés. Nos industriels disposent des technologies pour décarboner le chauffage, répondre aux besoins de confort d’été et améliorer la qualité de l’air intérieur. Leur déploiement nécessite des orientations claires et des dispositifs de soutien stables, qui donnent aux ménages comme aux professionnels la visibilité nécessaire pour investir », souligne Stanislas Lacroix, président d’Uniclima.
¹ Ventes des industriels aux distributeurs et installateurs en direct, à différencier des équipements installés
Le chauffage à eau chaude toujours en recul, marqué par de fortes disparités
L’indicateur Uniclima des générateurs de chauffage de la boucle à eau chaude² tombe à 69 au premier semestre 2026 (vs 77 pour l’année complète 2025). Il atteint un niveau historiquement bas : la baisse des ventes de générateurs à combustion n’est pas compensée par la hausse des PAC hydrauliques. Si le second semestre suit la tendance du premier, le marché aura perdu entre 80 000 et 100 000 chaudières pour seulement 23 000 à 25 000 PAC air/eau vendues. La rénovation des équipements de chauffage recule donc fortement, un mauvais signal malgré les efforts conjugués des acteurs de la rénovation.
-
Les chaudières gaz / fioul en chute vertigineuse
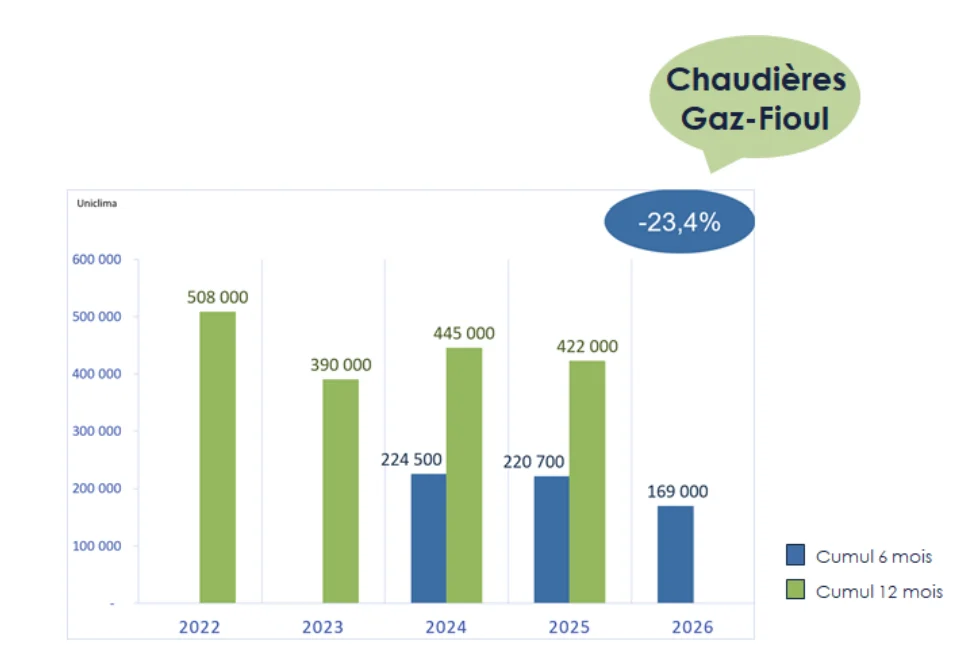
Les chaudières gaz et fioul accusent une chute vertigineuse : -23,4 % sur le 1er semestre 2026, avec 169 000 appareils vendus par les industriels, contre 220 700 au premier semestre 2025. Cette accélération de la baisse tient principalement aux orientations des pouvoirs publics, qui misent aujourd’hui toute leur politique sur l’électrification des usages.
² Indice = somme des générateurs de chauffage de la boucle à eau chaude ramenée en base 100 en 2019 (Chaudières gaz, fioul et biomasse + PAC air / eau, eau / eau, hybrides + systèmes solaires combinés)
-
Une embellie pour le marché des PAC air/eau après 2 années de recul
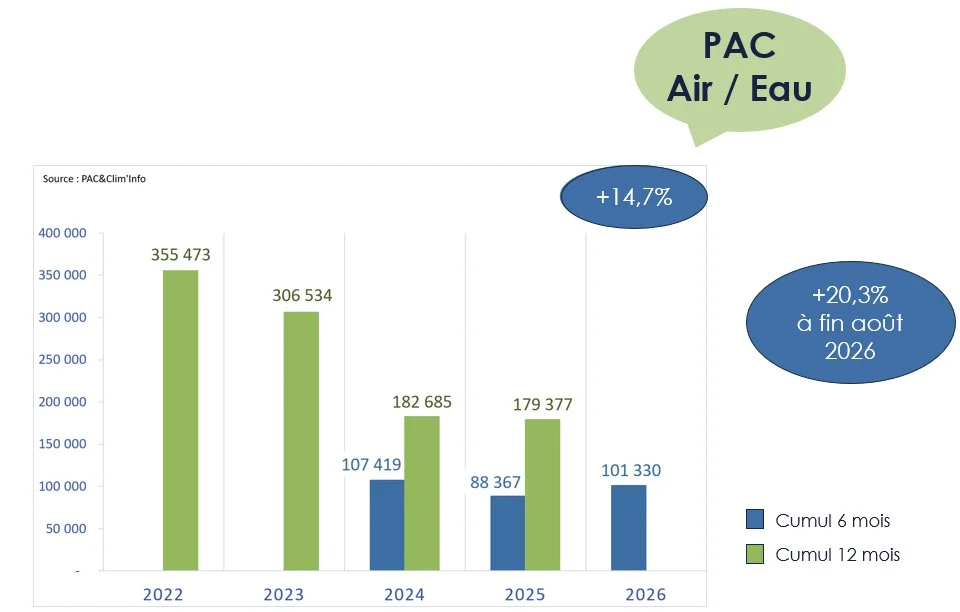
Les pompes à chaleur air/eau retrouvent des couleurs après deux années de recul : +14,7 %, à 101 330 unités, contre 88 367 un an plus tôt, avec même une accélération en fin de semestre puisqu’à fin août les ventes ont augmenté de plus de 20 % en comparaison à la même période en 2025.
Cette reprise s’appuie sur une recherche d’économies pour les ménages et une politique de soutien public orientée vers l’électrification des usages : révision des bonifications CEE, plan d’électrification concentré sur la PAC et agrément pour les PAC fabriquées en Europe depuis le 1er septembre 2026. La profession appelle toutefois à davantage de visibilité au-delà de 2026, alors que les bonifications CEE actuellement prévues s’arrêtent au 31 décembre 2026.
« Le retour à la croissance des pompes à chaleur air/eau est un signal encourageant. Cette reprise doit désormais être consolidée par des dispositifs de soutien pérennes, pour inscrire le développement du marché dans la durée », déclare Stanislas Lacroix.
Les PAC air/air en forte hausse, boostées par les effets des canicules
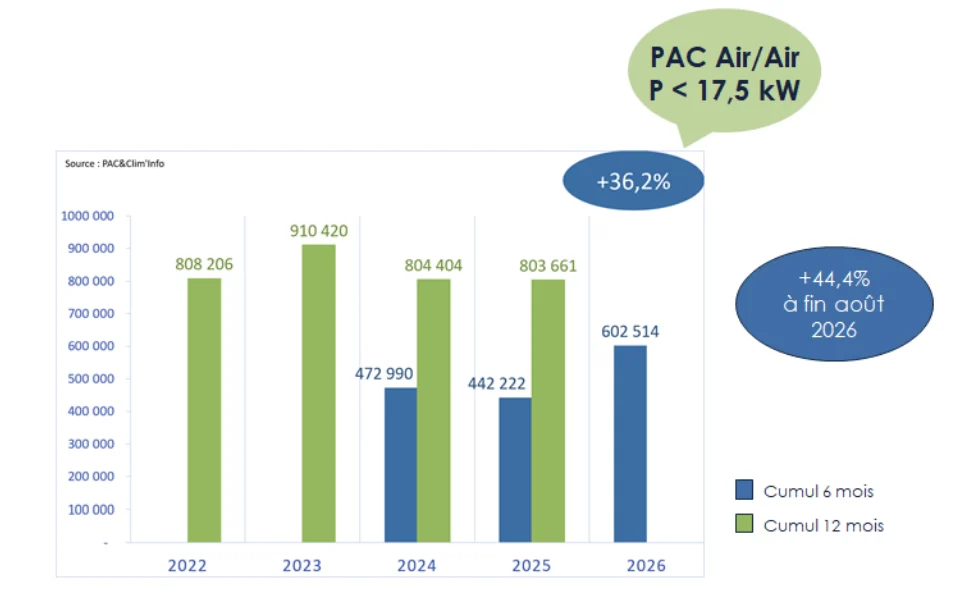
Les pompes à chaleur air/air de petite puissance (P < 17,5 kW) signent la plus forte hausse du semestre : +36,2 %, à 602 514 unités, contre 442 222 au premier semestre 2025. Cette forte croissance doit cependant être mise en perspective avec un niveau de marché historiquement faible.
L’effet des stocks accumulés chez les distributeurs s’estompe en début d’année et la tension sur les flux s’est progressivement renforcée. Les premières fortes chaleurs de l’année ont également contribué à accélérer les décisions d’achat. À fin août, la progression atteignait plus de 44 %.
Pour Uniclima, les épisodes répétés de fortes chaleurs font évoluer durablement les attentes des ménages : le confort d’été devient un enjeu de qualité de vie, de santé et d’adaptation au changement climatique. Les solutions réversibles répondent à cette double attente en assurant chauffage en hiver et rafraîchissement en été.
« La pompe à chaleur réversible apporte une solution unique, performante et économe en énergie tout au long de l’année. Elle permet de répondre au double enjeu de transition énergétique et d’adaptation climatique », affirme Stanislas Lacroix.
Les PAC air/air de forte puissance (DRV) progressent également : +5,6 %, à 19 376 unités, contre 18 345 un an plus tôt, après une année 2025 en repli. Cette amélioration ne permet toutefois pas d’envisager, à ce stade, un retour à la dynamique observée en 2023 et 2024.
Un marché de la ventilation toujours décevant malgré les enjeux énergétiques et sanitaires
L’indicateur Uniclima de la ventilation³ se maintient à 103 (vs 101 en 2025). Une tendance décevante pour des équipements encore insuffisamment reconnus comme contributeurs de performance énergétique, de confort et de santé publique.
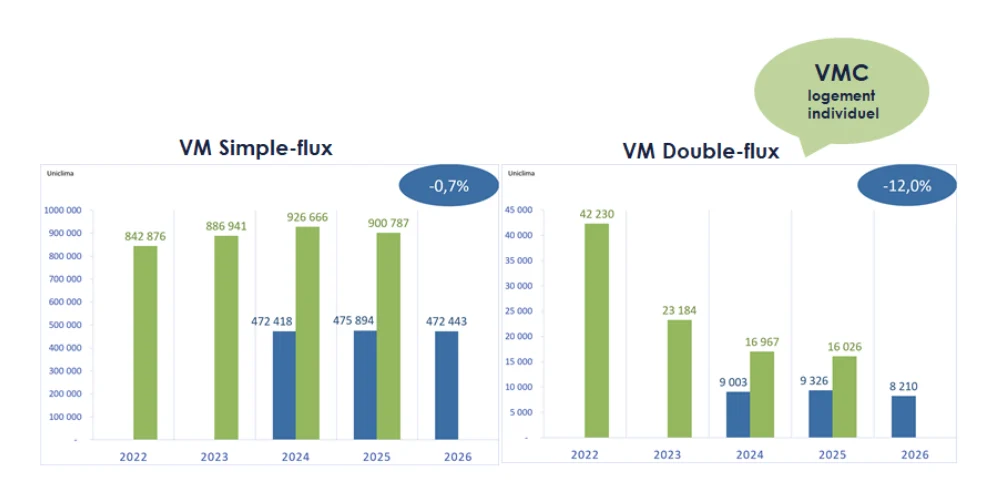
Les ventes traduisent un repli du marché résidentiel (-0,7 % pour la VMC simple flux et -12 % pour la VMC double flux), faute d’un fléchage des aides et des réglementations vers les systèmes de ventilation mécanique performants.
Dans le tertiaire, la ventilation mécanique reste également orientée à la baisse : -3,5 % pour le simple flux et -3,2 % pour le double flux.
Ce déficit de reconnaissance dans les politiques publiques est d’autant plus regrettable que ces solutions ont prouvé leur efficacité : consommation énergétique réduite, qualité de l’air intérieur élevée, préservation du bâti. Les solutions existent et ne demandent qu’à être déployées !
Uniclima appelle en ce sens à faire de la ventilation un véritable levier de santé publique, en priorité dans les écoles dont près de 70 % des salles de classe présentent un niveau de qualité de l’air préoccupant. Il est urgent d’agir !
³ Indice = somme des systèmes de ventilation ramenée en base 100 en 2019 (VMC simple flux, double flux, résidentielle, collective et tertiaire)
Génie climatique : des solutions disponibles, un déploiement à accélérer
Le bilan du premier semestre 2026 souligne le décalage entre les ambitions de transition énergétique portées par le Gouvernement et la réalité des marchés du bâtiment.
Dans le neuf, l’évolution vers des solutions plus vertueuses s’amorce, mais reste freinée par la faiblesse des volumes.
En rénovation, les équipements de confort d’été sont venus compléter les installations existantes, tandis que le marché de la rénovation énergétique demeure en deçà des attentes.
Les industriels du génie climatique réaffirment que leurs technologies sont disponibles pour accompagner ces transformations. L’enjeu est désormais de créer les conditions d’un déploiement à plus grande échelle, dans le neuf comme en rénovation, pour traduire les objectifs ambitieux fixés par les pouvoirs publics en réalisations concrètes.
À propos d’Uniclima
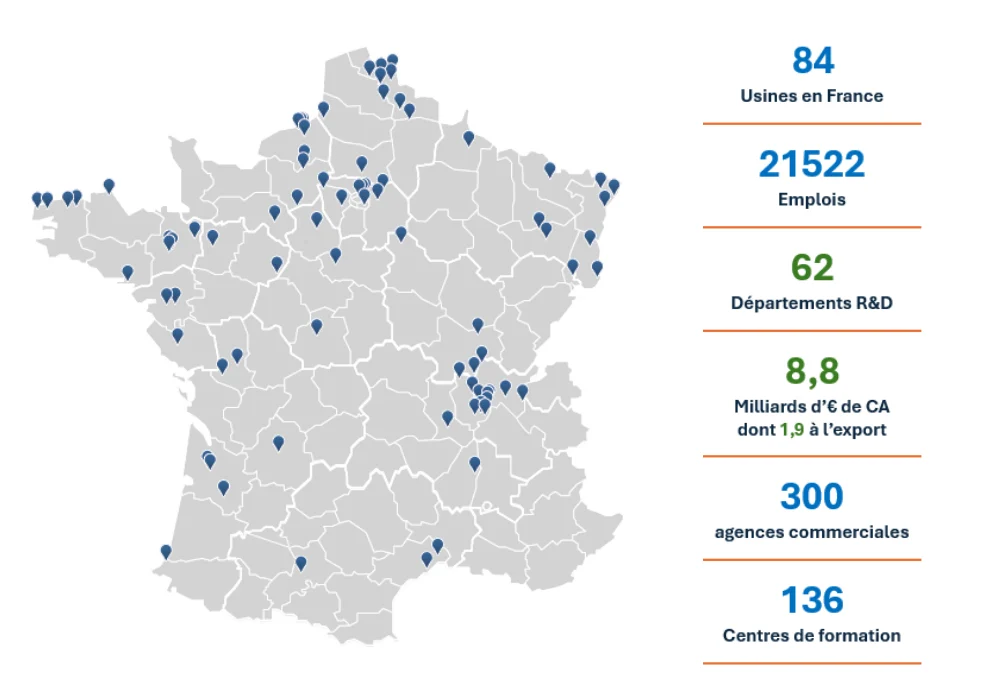
Uniclima est le groupement français des industries thermiques, aérauliques et frigorifiques. Il rassemble 92 marques et 69 sociétés ou groupes dans différents secteurs d’activité : chaudières et brûleurs gaz ou fioul, radiateurs à eau chaude, énergies renouvelables (chaleur solaire et chaudières biomasse), pompes à chaleur, froid et climatisation, ventilation et traitement d’air des bâtiments, filtration et épuration de l’air. Avec 87 usines et 57 centres de recherche et développement, Uniclima compte 23 500 emplois en France répartis sur près de 400 sites (sièges sociaux, usines, agences, centres de formation…).
www.uniclima.fr
Téléchargez le communiqué de presse Uniclima ci-après : CP Uniclima_Conjoncture S1 2026_Sept 26